به گزارش خبرنگار ایبنا، پانزده سال پس از آنکه نهادهای بینالمللی برای جلوگیری از تکرار بحرانهای بزرگ بانکی به تدوین مقررات تازه روی آوردند، هنوز بخش مهمی از سازوکارهای تأمین نقدینگی اضطراری بانکها در بسیاری از کشورها تکمیل نشده است. تازهترین گزارش هیات ثبات مالی (FSB) که نهم اکتبر ۲۰۲۶ منتشر شده، نشان میدهد اگرچه کشورها در ایجاد اختیارات قانونی و سازوکارهای ساماندهی بانکهای بحرانزده پیشرفت کردهاند، اما در بخش قابلتوجهی از آنها هنوز اطمینان کافی وجود ندارد که هنگام بروز بحران برای یک بانک بزرگ، منابع مالی مورد نیاز با چه سرعتی و از چه محلی تأمین خواهد شد.
اهمیت این مسئله در بحران مالی سال ۲۰۰۸ آشکار شد؛ زمانی که مشکلات بانکهای بزرگ، دولتها را با انتخاب دشوار حمایت مالی گسترده یا پذیرش پیامدهای ورشکستگی این مؤسسات روبهرو کرد. توقف فعالیت بانکهایی که بخش مهمی از خدمات پرداخت، سپردهگذاری و تأمین مالی اقتصاد را بر عهده داشتند، میتوانست اختلالات گستردهای ایجاد کند و در مقابل، استفاده از منابع عمومی برای نجات آنها خطر انتقال هزینهها به مالیاتدهندگان را به همراه داشت. همین تجربه موجب شد هیات ثبات مالی در سال ۲۰۱۱ استانداردهایی برای ساماندهی بانکهای بحرانزده تدوین کند و در سال ۲۰۱۶ نیز اصولی را برای تأمین نقدینگی موقت در جریان این فرایند ارائه دهد؛ سازوکارهایی که قرار بود امکان ادامه فعالیتهای ضروری بانک را بدون تحمیل زیانهای آن به منابع عمومی فراهم کنند.
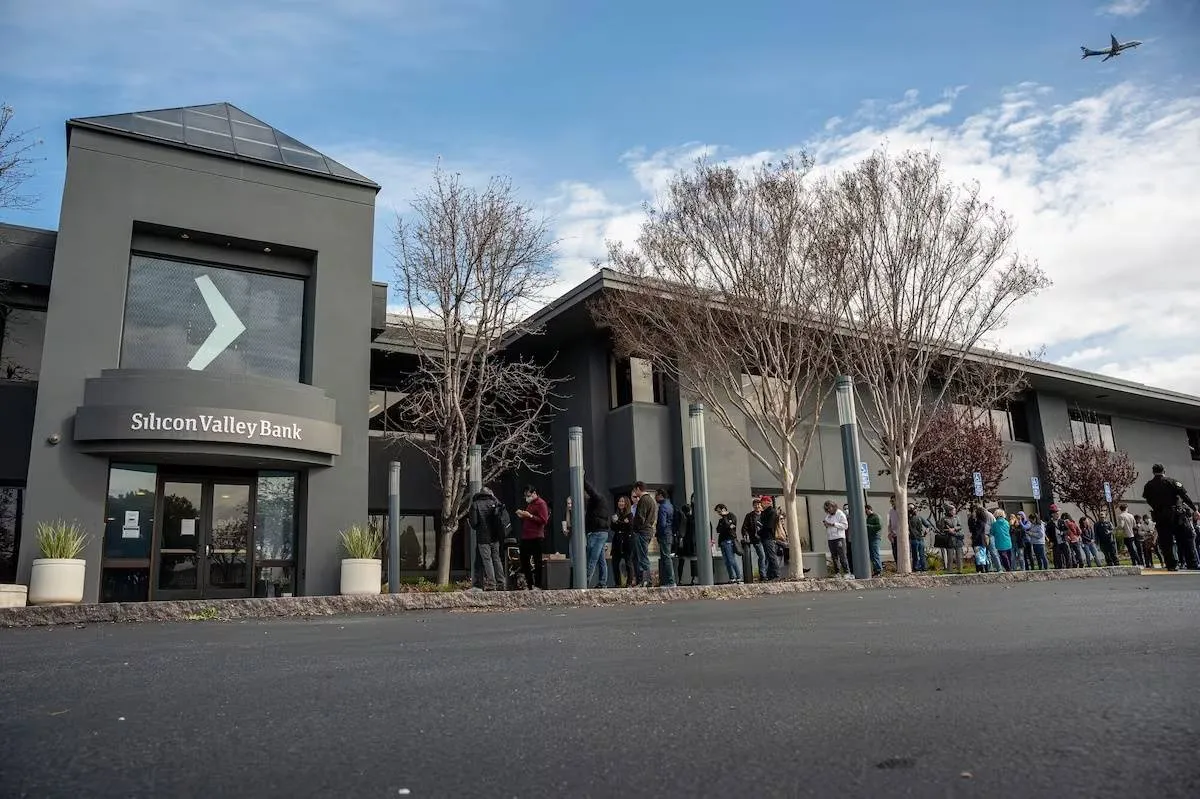
با وجود این اقدامات، ورشکستگی بانکها در سال ۲۰۲۳ بار دیگر نشان داد که فشار نقدینگی میتواند در مدت کوتاهی از ظرفیت پاسخگویی بانکها فراتر برود. هیات ثبات مالی در بررسی رخدادهای مارس آن سال ثبت کرده است که در شدیدترین موارد، خروج سپردهها طی یک روز به ۲۰ تا ۳۰ درصد رسید؛ سرعتی که دو تا سه برابر بیشترین خروج روزانه در شدیدترین نمونههای تاریخی بررسیشده بود. گسترش بانکداری دیجیتال و شبکههای اجتماعی نیز امکان واکنش سریعتر سپردهگذاران را فراهم کرده و فرصت نهادهای مسئول برای مدیریت بحران را محدودتر ساخته است. در چنین شرایطی، حتی بانکی که داراییهای قابلتوجهی دارد یا برنامهای برای جبران زیانهای آن تدوین شده، ممکن است نتواند در زمان مورد نیاز نقدینگی کافی برای پاسخگویی به تعهدات خود فراهم کند.
تجربه بحرانهای بانکی گذشته و مقرراتی که طی سالهای اخیر برای مدیریت آنها تدوین شده، همچنان یک پرسش مهم را باقی گذاشته است؛ کشورها تا چه اندازه برای تأمین نقدینگی بانکهای بزرگ در شرایط اضطراری آمادگی دارند؟ ارزیابی تازه هیات ثبات مالی از ۱۹ حوزه قضایی نشان میدهد که بسیاری از کشورها هنوز نتوانستهاند الزامات لازم برای مقابله با چنین شرایطی را بهطور کامل اجرا کنند.
نتایج این ارزیابی نشان میدهد تنها چهار حوزه قضایی، معادل ۲۱ درصد، تمامی الزامات مربوط به تأمین نقدینگی اضطراری بانکهای بحرانزده را رعایت کردهاند. پنج حوزه دیگر با سهم ۲۶ درصدی عمدتاً منطبق ارزیابی شدهاند، اما هشت حوزه با کاستیهای اساسی و دو حوزه نیز با عدم انطباق روبهرو هستند؛ بنابراین بیش از نیمی از حوزههای بررسیشده هنوز آمادگی لازم را برای تأمین نقدینگی بانکهای بزرگ در شرایط بحران ندارند. آمریکا، بریتانیا، ژاپن و هنگکنگ چهار حوزهای هستند که انطباق کامل با استانداردهای تعیینشده دارند. وضعیت اتحادیه بانکی اروپا، اما متفاوت است؛ این اتحادیه با وجود برخورداری از سازوکارهای قانونی و عملیاتی، به دلیل محدودیت در ظرفیت و انعطافپذیری تأمین منابع، در گروه حوزههای دارای کاستیهای اساسی قرار گرفته است.
مشکلات شناساییشده تنها به کمبود منابع مالی محدود نیست. برخی کشورها هنوز مشخص نکردهاند که هنگام بحران یک بانک بزرگ، چه میزان منابع عمومی میتوان در اختیار آن قرار داد و کدام نهاد مسئول تأمین این منابع خواهد بود. امکانات قانونی نیز در بعضی کشورها وجود دارد، اما آمادگی لازم برای استفاده سریع از آنها فراهم نشده است؛ مسئلهای که هنگام خروج گسترده سپردهها میتواند فرصت مدیریت بحران را محدودتر کند.
یافتههای گزارش همچنین نشان میدهد کمتر از نیمی از حوزههای قضایی بررسیشده سازوکارهایی دارند که از نظر میزان منابع، شرایط استفاده و سرعت تأمین نقدینگی، الزامات لازم را برآورده کنند؛ بنابراین وجود مقررات حمایتی نیز لزوماً تضمین نمیکند که یک بانک بزرگ هنگام بحران بتواند نقدینگی مورد نیاز خود را بهموقع دریافت کند.
تفاوت اندازه بانکها و ساختار نظام مالی کشورها نیز بر دشواری تأمین منابع اثر میگذارد. هیات ثبات مالی در بررسی ساختار بخش بانکی کشورهای عضو نشان داده است که در برخی اقتصادهای پیشرفته، مجموع داراییهای پنج بانک بزرگ از دو برابر تولید ناخالص داخلی کشور فراتر میرود و در بعضی موارد حتی بیش از سه برابر آن است. در شماری از اقتصادهای نوظهور و در حال توسعه نیز اگرچه اندازه بانکها در مقیاس جهانی کوچکتر است، سهم داراییهای بانکی از اقتصاد داخلی همچنان قابلتوجه است.
در چنین شرایطی، بحران یک بانک بزرگ ممکن است نیاز به تأمین منابعی ایجاد کند که پاسخگویی به آن از ظرفیت سازوکارهای معمول فراتر باشد. از طرف دیگر، هرچه تمرکز داراییها در تعداد محدودی بانک بیشتر باشد، مشکلات یکی از بانکهای بزرگ میتواند بخش وسیعتری از نظام مالی داخلی را درگیر کند. به همین دلیل، هیات ثبات مالی تأکید دارد که طراحی سازوکارهای تأمین نقدینگی باید با اندازه و ساختار نظام بانکی و ظرفیت منابع مالی در دسترس هر کشور تناسب داشته باشد.
در مورد بانکهایی که در چند کشور فعالیت میکنند، مسئله پیچیدهتر میشود؛ زیرا ممکن است بانک برای پاسخگویی به تعهدات خود به ارزهایی نیاز داشته باشد که بانک مرکزی کشور مبدأ امکان انتشار آنها را ندارد. همچنین انتقال نقدینگی میان شعب و شرکتهای تابعه در کشورهای مختلف میتواند با محدودیتهای حقوقی یا عملیاتی روبهرو شود. البته گزارش تصریح میکند که موضوع تأمین نقدینگی ارزی و هماهنگی فرامرزی در امتیازدهی اصلی به حوزههای قضایی لحاظ نشده، هرچند از چالشهای مهم مدیریت بحران بانکهای بینالمللی به شمار میرود.
یکی دیگر از مسائل مورد توجه هیات ثبات مالی، نحوه استفاده از منابع عمومی در زمان بحران است. تأمین نقدینگی موقت میتواند به ادامه فعالیت بانک کمک کند، اما اگر سازوکار مشخصی برای بازپرداخت منابع و جبران زیانهای احتمالی وجود نداشته باشد، بخشی از هزینهها ممکن است در نهایت به مالیاتدهندگان منتقل شود.
در مقابل، حمایت نامحدود و بدون شروط روشن نیز میتواند انگیزه بانکها برای کنترل ریسک را کاهش دهد؛ زیرا مدیران و سرمایهگذاران ممکن است انتظار داشته باشند که در صورت بروز بحران، منابع عمومی زیانهای احتمالی آنها را جبران خواهد کرد. گزارش هیات ثبات مالی به همین دلیل بر تعیین شرایط استفاده از حمایت اضطراری، دریافت وثیقه یا پیشبینی اولویت بازپرداخت منابع و امکان بازیابی زیان از بانک یا صنعت بانکی تأکید کرده است.
البته سختگیرانه بودن بیش از اندازه این شرایط نیز میتواند کارایی سازوکارهای حمایتی را کاهش دهد. اگر دسترسی به منابع به اندازهای محدود باشد که تأمین نقدینگی در زمان مورد نیاز امکانپذیر نشود، حمایتی که برای جلوگیری از گسترش بحران طراحی شده، ممکن است نتواند نقش خود را ایفا کند؛ بنابراین سازوکار مورد نظر باید هم امکان تأمین بهموقع منابع را فراهم کند و هم خطر انتقال هزینهها به منابع عمومی را کاهش دهد.
هیات ثبات مالی در پایان گزارش، شش توصیه برای حوزههای قضایی ارائه کرده است که بر تعیین منابع تأمین مالی پیش از وقوع بحران، هماهنگی سازوکارهای مختلف، افزایش ظرفیت و انعطافپذیری تأمین نقدینگی، تقویت آمادگی عملیاتی، ایجاد امکان بازیابی زیان، کاهش مخاطرات رفتاری و هماهنگی در بحران بانکهای دارای فعالیت بینالمللی تمرکز دارند.
در بخش آمادگی عملیاتی، این نهاد بر همکاری نهادهای مسئول، بهویژه بانکهای مرکزی، و آزمایش منظم سازوکارهای تأمین مالی در شرایطی تأکید کرده که یک بانک در مدت کوتاهی با خطر شکست مواجه میشود. همچنین توصیه شده است کشورها از پیش مشخص کنند چه منابعی در اختیار دارند، چگونه میتوان این منابع را به نقدینگی قابلاستفاده تبدیل کرد و کدام نهاد مسئول تصمیمگیری و اجرای حمایت اضطراری خواهد بود.
این گزارش نشان میدهد مسئله اصلی در بسیاری از کشورها، نبود استانداردهای بینالمللی نیست، بلکه اجرای ناقص مقرراتی است که از سالهای گذشته برای مدیریت بحران بانکی تدوین شدهاند. پیشرفت در تعیین تکلیف زیان بانکها و ایجاد اختیارات قانونی برای ساماندهی آنها، بدون برخورداری از منابع نقدی کافی و قابلدسترس در زمان بحران، نمیتواند بهتنهایی مانع اختلال در فعالیت بانکهای بزرگ شود.
به همین دلیل، این نهاد خواستار تکمیل سازوکارهای تأمین مالی پیش از وقوع بحران شده است؛ سازوکارهایی که هنگام کاهش اعتماد سپردهگذاران و محدودشدن دسترسی بانک به منابع خصوصی، امکان ادامه فعالیتهای ضروری را فراهم کنند، بدون آنکه دولتها ناچار شوند برای جلوگیری از ورشکستگی نامنظم بانکها به حمایتهای گسترده و پیشبینینشده متوسل شوند.